
'Cemitério de carros' após enchente no RS — Foto: Reprodução/RBS TV
As enchentes no Rio Grande do Sul impactaram não só casas e comércios, mas também muitos veículos. Dados da Confederação Nacional das Seguradoras (CNSeg) mostram que, com a tragédia, foram registrados 8.216 sinistros de automóveis — um total de R$ 557,4 milhões em indenizações.
Os números finais, no entanto, tendem a ser ainda maiores, uma vez que entram na conta da CNSeg apenas os veículos com seguro. O Detran-RS, responsável pela fiscalização do trânsito no estado, ainda não concluiu seu levantamento sobre os impactos do desastre.
Nesta reportagem, você vai entender como funciona a cobertura dos seguros de automóveis e em quais casos — e de que forma — seu carro pode ser recuperado após ser atingido por enchentes. Veja nos tópicos abaixo:
O vice-presidente de Auto da Alper Seguros, Antonio Azevedo, explica que o primeiro passo é saber se a sua apólice contempla a cobertura para danos provenientes de causas naturais, como vento, quedas de árvores e objetos, chuva de granizo, raios, incêndio e deslizamento de terra.
Na maioria dos contratos básicos, a proteção contra eventos climáticos como o do Rio Grande do Sul já está contemplada. Existe uma jurisprudência sobre o tema, e as seguradoras, portanto, são obrigadas a ressarcir perdas nesse cenário, segundo o especialista.
Para o ressarcimento, contudo, o condutor precisa ter contratado o seguro total. Planos de coberturas parciais deixam o cliente desprotegido.
Nesse caso, os condutores que optaram apenas por cobertura a terceiros ou incêndio e roubo, por exemplo, não serão ressarcidos.
Para veículos atingidos por causas naturais, as seguradoras costumam adotar o que está estabelecido em seus contratos.
Caso os danos somem mais do que 75% do valor do automóvel — resultando no conhecido PT (perda total) — o ressarcimento é de 100% do valor da Tabela Fipe (ou outro valor estipulado na apólice).
“Para o carro ser recuperado, o valor dos prejuízos [ou seja, do conserto] não pode ultrapassar 75% do valor do veículo. Se o orçamento da recuperação do veículo ultrapassar esse montante, a seguradora será obrigada a declarar perda total, e nesse caso não haverá possibilidade de recuperar o carro” explica Azevedo.
LEIA MAIS:
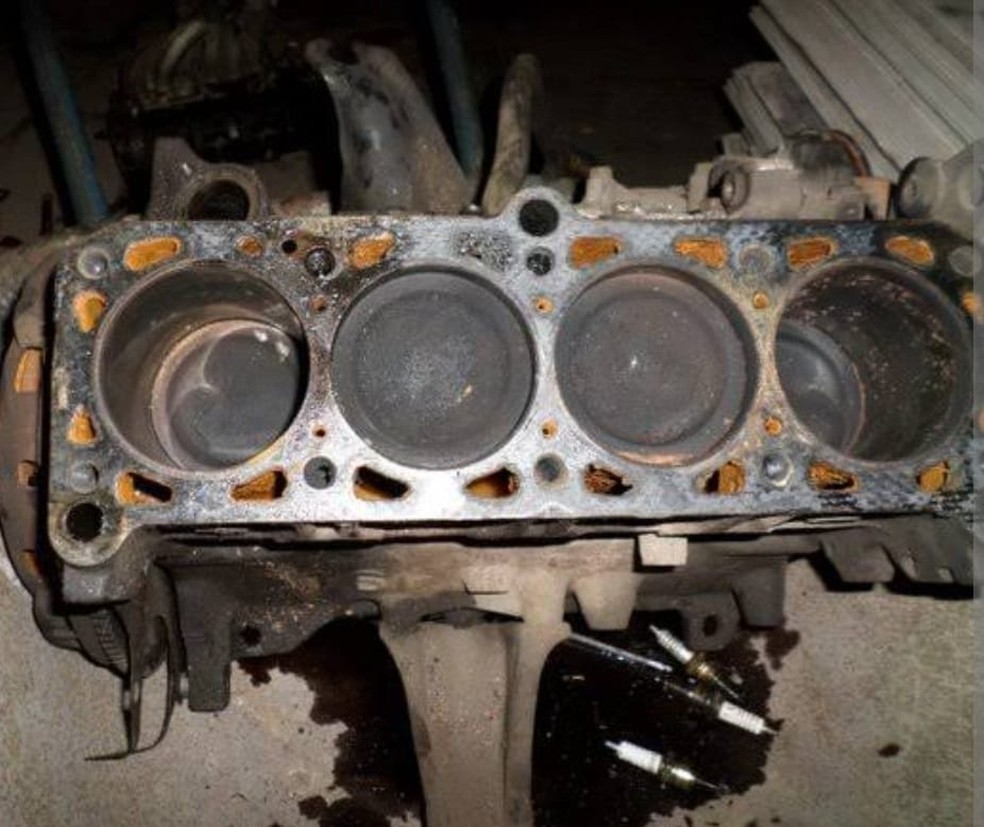
Motor com ferrugem após inundação — Foto: Alexandre Dias/ Arquivo pessoal
Uma vez autorizada a recuperação do carro, os procedimentos começam pela análise dos danos e pela elaboração de orçamento, explica Alexandre Dias, dono da rede de oficinas Guia Norte Auto Center, que atende clientes de sete seguradoras.
Ainda segundo Dias, a execução do serviço começa somente após a aprovação de um laudo final. Veja abaixo o passo a passo:
1ª checagem: motor
A primeira análise feita no veículo é a do motor. “Quando a enchente sobe até a metade da roda do carro, não tem problema nenhum. O perigo é quando ela passa desse ponto. Quando a água sobe até a altura do volante ou mais, fica muito complicado recuperar”, afirma o mecânico.
No processo, existem dois cenários: se o carro estava ligado ou desligado quando foi tomado pela água. Em caso positivo, “o risco de não recuperação é multiplicado por cem”, diz Dias.
Se o carro não estava ligado, o cenário é um pouco melhor. Mesmo assim, é somente na oficina mecânica que se consegue ter a certeza do conserto. Segundo Alexandre Dias, caso já tenha entrado água no sistema, ela se misturará com óleo, causando justamente o calço hidráulico.
O vídeo acima mostra uma prática criticada por Dias, que também é representante do Comitê Nacional da Bosch Car Service, rede com mais de 300 oficinas no estado de São Paulo.
2ª checagem: transmissão
Parte importante do conjunto motriz, o câmbio automático possui um sistema de inteligência que é operado por módulos.
Cada vez mais os carros carregam tecnologias caras e complexas em seus sistemas de transmissão. Por isso, a segunda checagem é feita no câmbio: “Se entrou água, é perda total”, afirma Alexandre Dias, da Guia Norte Auto Center.
Segundo ele, se o motor e o câmbio estiverem em pleno funcionamento, o correto é desmontá-los para limpar e substituir o óleo lubrificante dos dois equipamentos. Além disso, é preciso trocar os filtros de combustível, óleo e ar.
3ª checagem: módulos
Com os automóveis cada vez mais dependentes de tecnologias como módulos e chips, substituí-los é um processo fundamental para que o carro não apresente problemas futuros.
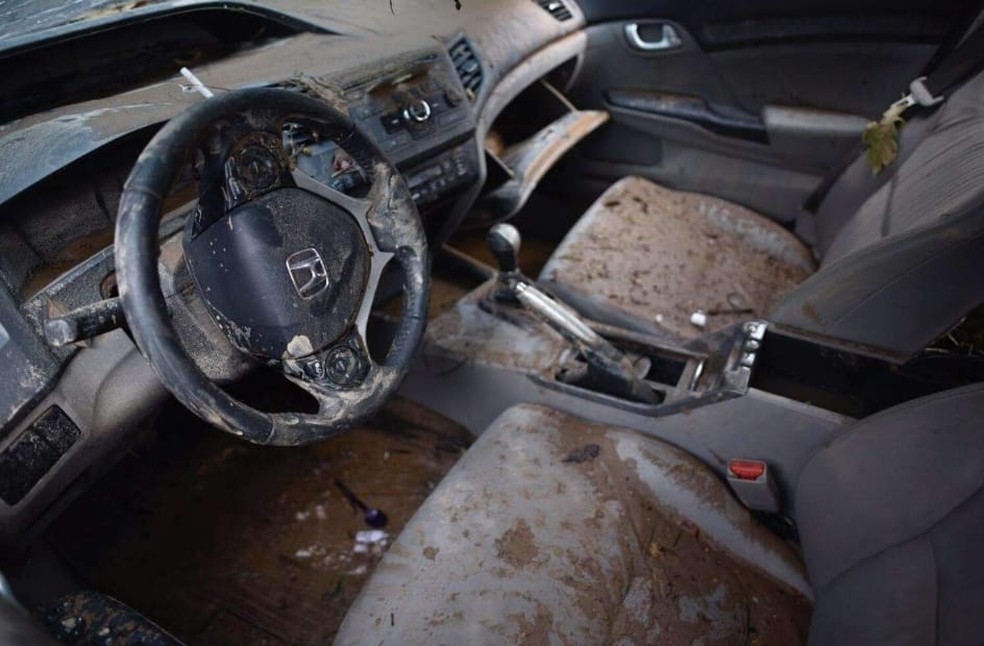
Oficina viraliza com vídeos de reparos de carros após enchente no RS
4ª checagem: parte elétrica
Depois de checar o “módulo-mãe”, chega a hora de testar toda a parte elétrica restante do automóvel (cabos, conectores, chicotes) e, a partir daí, fazer a limpeza do sistema, sem esquecer de lubrificar as conexões, evitando assim, oxidação no futuro.
5ª checagem: limpeza do interior
Além da parte técnica, outro trabalho que deixa a mão de obra bastante cara é a limpeza de interior: painel de porta, bancos de couro ou tecido, cintos, tecido de teto, carpete. Ou seja, tudo que compõe o interior do automóvel precisa ser profundamente higienizado com produtos químicos para evitar contaminações e odores desagradáveis.
Essa limpeza só pode ser realizada com a desmontagem total das forrações, elevando o tempo e preço do serviço.
Entretanto, segundo Dias — que já recebeu em sua oficina aproximadamente dez carros das enchentes do Rio Grande do Sul —, mesmo fazendo um bom trabalho, é raro deixar o carro como antes.
De acordo com o reparador, todos os carros do Rio Grande do Sul que passaram por sua oficina tiveram a Perda Total decretada.
Antonio Azevedo, vice-presidente da Alper, afirma que o período necessário para a indenização depende da rapidez com que o segurado reúne os documentos necessários.
Nos casos do Rio Grande do Sul, onde muitos perderam essas identificações, é preciso correr: a maioria das apólices exige que o sinistro seja aberto até 30 dias após a ocorrência.
O pagamento, por sua vez, costuma ser mais rápido: “Com prejuízo já apurado acima de 75% e documentação em ordem, o prazo é de até 15 dias para a indenização ser liberada”, conclui.
 CULTURA
Iniciativa apresentada pela Casa de Cultura Gumercindo Saraiva garantirá incentivo às tradições populares e à valorização da ident…

Professores(as), gestores(as), técnicos(as) e demais profissionais da educação já podem se inscrever no Curso de Formação em Educa…
 POLÍTICA
Decisão por unanimidade na Corte Eleitoral já foi publicada